
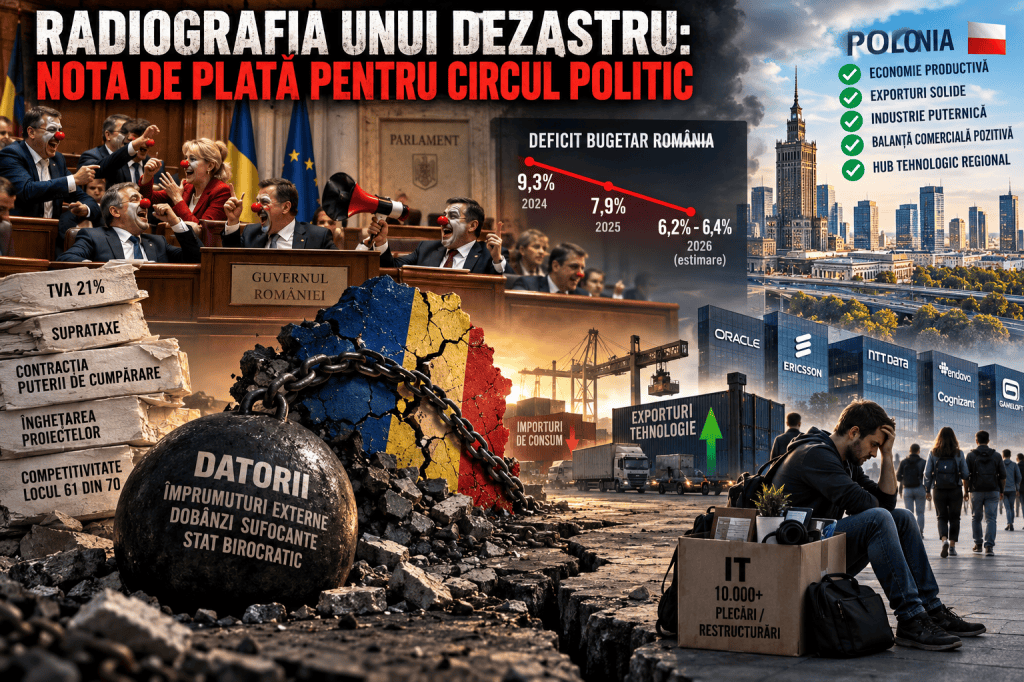
În timp ce la Palatul Victoria și în Parlament se mimează guvernarea prin certuri sterile pe „zero valoare”, agenda publică fiind parazitată de orgolii electorale și combinații de partid, economia reală s-a transformat într-o bombă cu ceas. Deficitul bugetar al României a atins cote alarmante în ultimii doi ani (9,3% în 2024, coborând anevoios spre 7,9% în 2025 și estimat la 6,2% – 6,4% abia pentru 2026). Statul nu se mai satură din împrumuturi externe cu dobânzi sufocante, pompate direct în aparatul birocratic hipertrofiat și în cheltuieli de consum.
Consecința directă? O contracție severă a puterii de cumpărare, asfixierea sectorului privat prin înghețări de proiecte, pachete fiscale brutale implementate peste noapte (creșterea TVA la 21%, suprataxarea băncilor) și o prăbușire dramatică în clasamentele de competitivitate globală, unde România s-a scufundat pe locul 61 din 70 de economii. În timp ce oficialii europeni ne bat obrazul pentru nerespectarea procedurii de deficit excesiv, companiile mari își strâng bagajele sau taie în carne vie pentru a supraviețui, lăsând pe drumuri mii de specialiști.
Comparație Regională: România vs. Polonia (Date Agregate)
Pentru a înțelege cât de grav este decalajul de viziune economică, cifrele de mai jos pun în oglindă macro-domenii vitale din România și Polonia (o economie de peste 850 miliarde de euro, orientată masiv pe producție cu valoare adăugată mare și exporturi tehnologice solide).
Top Industrii – România (2025-2026)
Date corelate de INS, BNR și surse economice locale
| Cod CAEN / Domeniu | Cifră de Afaceri Totală (Mld. RON) | Profit Net Intern Sector (Mld. RON) | Sold Comercial: Export minus Import (Mld. EUR) | Stare Reală & Impact |
|---|---|---|---|---|
| CAEN G – Comerț & Distribuție | 1.245,0 | 38,2 | – 14,5 | Rulează cash-flow din bunuri străine. Golire de valută prin importuri de consum. |
| CAEN C – Industrie Prelucrătoare | 815,4 | 42,6 | – 4,2 | Automotive pe plus, dar metalurgia și chimia trag balanța în jos. |
| CAEN D – Energie electrică și Gaze | 145,2 | 28,5 | – 1,8 | Monopoluri cu profituri gigantice. Alimentează bugetul din dividende de stat. |
| CAEN J – IT & Comunicații (ANIS) | 117,6 | 19,1 | + 7,8 | Mina de aur valutară. Salvează parțial balanța prin export de software. |
| CAEN K – Intermedieri Financiare | 76,8 | 16,4 | N/A (Fluxuri) | Rentabilitate mare din dobânzi, vizată de taxe speciale de la stat. |
Top Industrii – Polonia (2025-2026)
Date corelate din statistici europene (GUS, Eurostat, Coface)
| Sector Macro-Economic | Cifră de Afaceri Totală (Mld. PLN) | Profit Net Sector (Mld. PLN) | Sold Comercial: Export minus Import (Mld. EUR) | Strategie Economică Locală |
|---|---|---|---|---|
| Industria Prelucrătoare & Auto | 1.410,0 | 92,0 | +18,5 | Forță industrială masivă (electrocasnice, componente, baterii EV). |
| Comerț cu ridicata și amănuntul | 1.350,0 | 44,5 | -3,2 | Piață internă uriașă, dar mult mai bine echilibrată prin producători locali. |
| Transporturi și Logistică | 290,0 | 21,2 | +11,4 | Polonia deține cea mai mare flotă de transport rutier de marfă din UE. |
| IT, AI & Servicii Digitale | 185,0 | 26,0 | +9,2 | Hub regional masiv susținut de hub-uri R&D corporative și AI. |
| Energie și Utilități (Orlen, PGE) | 380,0 | 31,5 | –5,4 | Tranziție verde accelerată și independență pe zona de rafinare (Grupul Orlen). |
Spre deosebire de România care importă masiv aproape orice bun de larg consum, Polonia reușește să mențină o balanță comercială excedentară pe marile sectoare industriale.
Iluzia Stabilității: Masacrul Tăcut din Industria IT Românească
Mult timp considerat „paradisul neatins” al economiei românești, sectorul IT&C (CAEN J) decontează dur transformările globale (optimizarea costurilor cu AI, scăderea comenzilor de outsourcing) și șocurile fiscale brutale forțate de guvernări succesive în 2024 și 2025.
Dincolo de angajările raportate izolat, industria a trecut printr-o „mare rotație” dublată de o hemoragie severă de personal. Peste 10.000 – 11.000 de programatori și specialiști au părăsit industria prin „acorduri amiabile” sau restructurări colective în ultimii ani, companiile încercând să evite pe cât posibil raportările de concedieri colective oficiale prin oferirea de salarii compensatorii.
Tabelul de mai jos inventariază cazurile de impact și companiile de profil care au operat sau operează restructurări severe pe plan local:
Situația Restructurărilor și Concedierilor IT în România (Ultimii 4 ani)
| Companie / Angajator | Volum Concedieri / Posturi Eliminate | Perioadă / Valuri | Cauze și Detalii de Context din Industrie |
|---|---|---|---|
| Oracle România (SRL & Global Services) | ~900 – 1.000 de angajați | 2025 – 2026 (Două valuri majore: ~400 la final de 2025 și >500 în vara 2026) | Ajustări dure derivate din restructurarea globală a gigantului tech pentru finanțarea infrastructurii IA. S-au oferit salarii compensatorii și proceduri de Garden Leave. |
| Ericsson România | ~1.000 de angajați (Din totalul istoric de 2.500) | 2023 – 2026 (Constant; inclusiv 200 de oameni la Timișoara în 2024 și reduceri în 2026) | Încetinirea globală a investițiilor telecom în infrastructura 5G și finalizarea unor contracte majore de outsourcing. |
| Alte companii mari din Tech & Outsourcing (Gameloft, NTT Data, Cognizant, Endava) | Peste 2.500 de poziții afectate | 2024 – 2026 (Multe mascate prin plecări voluntare/amiabile) | Închiderea unor studiouri întregi (ex. Gameloft Cluj), restructurări masive pe fondul eliminării facilităților fiscale autohtone și lipsa proiectelor noi de dezvoltare. |
| Total Estimare Sector IT (INS / Date platforme HR) | 10.000+ plecări / restructurări | 2023 – Prezent (2026) | Înghețarea angajărilor pentru juniori, strivirea marjelor de outsourcing din cauza taxelor mărite din România și mutarea liniilor de business spre piețe mai ieftine din Asia. |
În timp ce clasa politică se ceartă pe funcții și alocă bugete fictive, sectoarele economice care țin cu adevărat spatele țării se contractă vizibil. Fără o reformă reală a cheltuielilor statului și măsuri de stimulare structurală a industriilor exportatoare, nota de plată a acestui deficit va fi achitată, ca de obicei, de puținii contribuabili rămași pe baricade.Completare: Situația Restructurărilor și Concedierilor IT în România (Ultimii 4 ani)
| Companie / Angajator | Volum Concedieri / Posturi Eliminate | Perioadă / Valuri | Cauze și Detalii de Context din Industrie |
|---|---|---|---|
| Endava România | Peste 1.000 de angajați lăsați pe „bară” (bench) și restructurați | 2023 – 2025 | Scăderea masivă a proiectelor din zona de FinTech din Marea Britanie și SUA. Compania a recurs la valuri succesive de despărțiri prin acord amiabil. |
| Atos România (Global Delivery Center) | Sute de angajați vizați prin tactici de forțare a demisiilor | 2024 – 2026 (Turbulențe active în 2026) | Probleme financiare majore la nivelul grupului francez. În România s-a implementat modificarea agresivă a politicii de telemuncă (chemarea la birou a celor cu evaluări slabe) ca metodă de „concediere mascată” pentru a evita plățile compensatorii. |
| Luxoft România | Peste 200 – 300 de angajați prin desființări de posturi | 2024 – 2025 (Cu notificări trimise direct pe e-mail) | Compania s-a confruntat cu o explozie de litigii de muncă în instanțele din România. S-a practicat desființarea controlată a câte 20 de posturi la fiecare 30 de zile pentru a fenta pragul legal de declarare a unei concedieri colective. |
| Emerson România (Cluj) | Sute de angajați din diviziile suport și tehnologie | 2025 – 2026 (Pentru al doilea an la rând) | Deși pe plan local compania a raportat cifre de afaceri record, decizia face parte dintr-o strategie globală americană de relocare și optimizare a costurilor operaționale prin automatizare. |
| NTT Data România & Cognizant | Sute de ingineri software (peste 100 doar din departamentul Embedded/Auto al NTT) | 2024 – 2025 | Prăbușirea comenzilor din industria auto vest-europeană (în special Germania) a lovit direct subcontractanții de software industrial din Cluj și Sibiu. |
| Amazon România (Iași & București) | Sute de poziții eliminate corporativ | 2023 – 2024 | Parte a restructurării globale de peste 27.000 de angajați inițiată de gigantul american, afectând echipele locale de dezvoltare software și retail support. |
| UiPath | Zeci de specialiști de top | 2024 | Compania fondată în România a anunțat o restructurare globală de 10% din personal pentru eficientizarea operațiunilor și concentrarea resurselor pe inteligența artificială generativă. |
| Gameloft România (Cluj) | Închiderea completă a studioului (~136 de oameni) | Mai 2024 | Decizie bruscă de încetare a activității pentru întregul punct de lucru din Cluj, pe fondul reevaluării pieței de gaming la nivel global. |
| Orange România (Divizia IT & Core) | Val de disponibilizări oficiale confirmat | Septembrie 2026 | Trecerea directă la restructurări de posturi și departamente tehnice după eșecul altor măsuri interne de eficientizare a costurilor post-fuziune. |
Argumentul de Impact pentru Articol:
Adăugarea acestor companii demonstrează că nu vorbim despre cazuri izolate (Ericsson sau Oracle), ci despre un efect de domino. Companiile de tip outsourcing sau centrele de servicii globale shared, care au angajat masiv în perioada pandemiei, folosesc acum orice portiță legală — de la evaluări drastice și anularea muncii remote până la acorduri amiabile forțate — pentru a-și reduce personalul fără să bată la ochi în statisticile oficiale ale Ministerului Muncii. [1, 2, 3, 4, 5]
În tot acest timp, miniștrii noștri cred că sectorul privat este un sac fără fund din care pot trage taxe oricând pentru a-și acoperi găurile din buget.
Articol scris cu AI, ne cerem scuze pentru limbajul profesionist, jegurile de pulitruci impotenti si sabotori …nu il merita.

